 na dokumentu
Portal TFL
TFL Vsebine / TFLGlasnik
Prednost vsebine pred obliko
ŠTEVILKA in LETO IZDAJE
AVTOR
Silva Koritnik Rakela, Izobraževalna hiša Cilj d.o.o.Datum
20.10.2026
Rubrika
Tema tedna
Vir
Pravna podlaga
ni določena
Povezave
Podsistem TAX
Podsistem FIN
Podsistem LEX
Povzetek
Računovodski strokovnjaki morajo poznati temeljne računovodske predpostavke in kakovostne značilnosti računovodenja, ki jih je treba upoštevati pri sestavljanju računovodskih izkazov.
BESEDILO
Temeljni računovodski predpostavki sta upoštevanje nastanka poslovnih dogodkov in upoštevanje časovne neomejenosti delovanja. Kakovostne značilnosti računovodskih izkazov in s tem tudi celotnega računovodenja so predvsem razumljivost, ustreznost, poštena predstavitev (v SRS zanesljivost) in primerljivost. Poštena predstavitev zahteva upoštevanje prednosti vsebine pred obliko.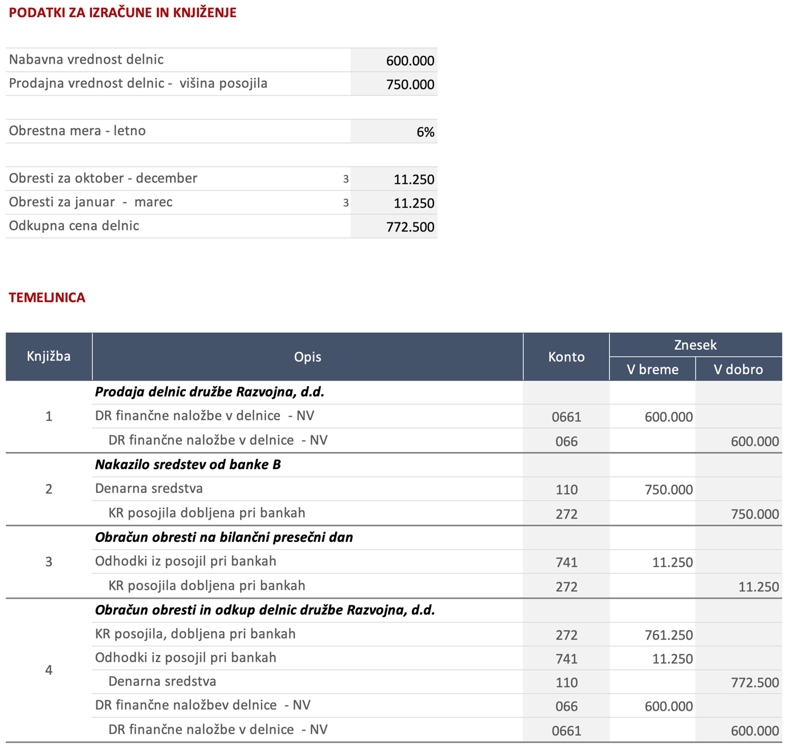
Načelo prednosti vsebine pred obliko
Poslovne dejavnosti podjetja so dejstvo, ki ga je v večini primerov mogoče objektivno določiti. Uporabniki računovodskih poročil pričakujejo, da bodo enake vrste poslovnih dejavnosti v računovodskih poročilih različnih podjetij predstavljene na podoben način.
Načelo prednosti vsebine pred obliko pomeni, da moramo transakcijo računovodsko obravnavati v skladu z njeno ekonomsko vsebino in ne zgolj v skladu z njeno pravno obliko. Čeprav v večini primerov ni razlik med pravno obliko in ekonomsko vsebino, se lahko pojavijo situacije, ki zahtevajo posebno obravnavo. Takšne okoliščine bomo prikazali na zgledu v nadaljevanju.
Zgled
Družba Finančna, d.d., izkazuje med dolgoročnimi finančnimi naložbami, razporejenimi in izmerjenimi po nabavni vrednosti (pridruženo podjetje), tudi delnice družbe Razvojna, d.d., po nabavni vrednosti 600.000 evrov. Z delnicami družbe Razvojna, d.d., se ne trguje na organiziranem trgu vrednostnih papirjev. Družba Finančna, d.d., je 30. septembra 20X1 z Banko B, d.d., sklenila pogodbo o prodaji delnic družbe Razvojna, d.d., za 750.000 evrov in se obenem zavezala odkupiti tako prodane delnice čez šest mesecev za znesek 750.000 evrov, povečan za obresti za to obdobje. Fiksna letna obrestna mera znaša 6 odstotkov.
PRODAJA DELNIC – REPO POSEL
Analiza
To je značilna začasna prodaja oziroma repo posel (v angl. Repurchase Agreement). Repo posli so sestavljeni iz dveh delov: začasne prodaje vrednostnih papirjev in povratnega odkupa ekvivalentnih vrednostnih papirjev na določen datum oziroma na odpoklic. Čeprav se je prodaja delnic pravno zgodila, je po ekonomski vsebini to posel financiranja. Delnice družbe Razvojna, d.d., so le zavarovanje posojila, ki ga je banka odobrila družbi Finančna, d.d. Zato družba pri takem poslu ne sme pripoznati prihodkov v višini 150.000 evrov (750.000 – 600.000). Prav tako ne sme odpraviti pripoznanja delnic.
Delnice ostanejo v bilanci stanja, prejeti znesek se izkaže kot kratkoročno posojilo, razlika med odkupno in prodajno ceno v višini 22.500 evrov (772.500- 750.000) se obravnava kot odhodek za obresti v obdobju trajanja posla. Takšna obravnava je v skladu z zahtevo po dajanju prednosti vsebini pred obliko. Repo posli so v letnih poročilih slovenskih podjetij pogosto neustrezno razkriti. Preberite sodbo o revizorjevi odgovornosti v povezavi s tovrstnimi posli.
Kako se izogniti napakam pri računovodenju?
Da bi se izognili napakam, mora biti računovodja vedno seznanjen z vsebino sklenjenih pogodb. Priporočljivo je, da se računovodja že v fazi priprave pogodb vključi v proces ter opozori pravnike, davčne svetovalce in poslovodstvo na pravila računovodenja in posledično vpliva na računovodske izkaze.
Računovodski strokovnjaki naj pregledajo pogodbe o poslih, katerih ekonomska vsebina se lahko razlikuje od pravne oblike. Posebno pozornost je treba nameniti naslednjim primerom:
- Pogodbe o najemu (zlasti pri najemodajalcih)
- Pogodbe o prodaji in ponovnem odkupu
- Pogodbe o prodaji in povratnem najemu
- Faktoring terjatev
- Pogodbe z vgrajenimi izvedenimi finančnimi instrumenti
Zaključek
Načelo prednosti vsebine pred obliko je ključno za zagotavljanje poštene predstavitve računovodskih izkazov. Aktivna vloga računovodje in revizorja pri pregledu pogodb in poznavanje ekonomskih vidikov poslovnih dogodkov sta bistvena za preprečevanje napak in zagotavljanje, da računovodski izkazi resnično odražajo poslovno realnost podjetja.